Con 44 votos a favor y 23 en contra
El Senado convirtió en ley la segunda versión de Inocencia Fiscal
La norma impulsada por el Ejecutivo modifica el régimen simplificado de Ganancias y busca que los ahorristas incorporen fondos al circuito formal. Reemplaza a la primera versión sancionada hace ocho meses.
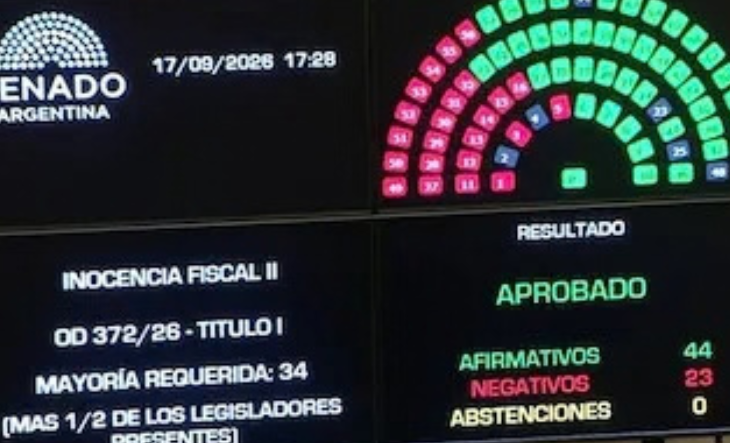
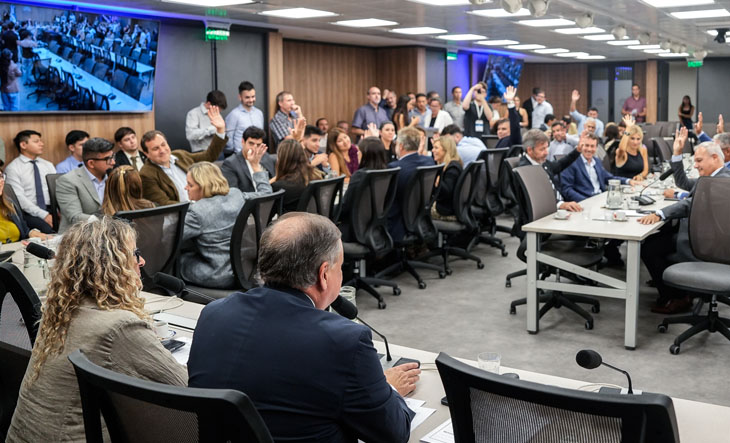
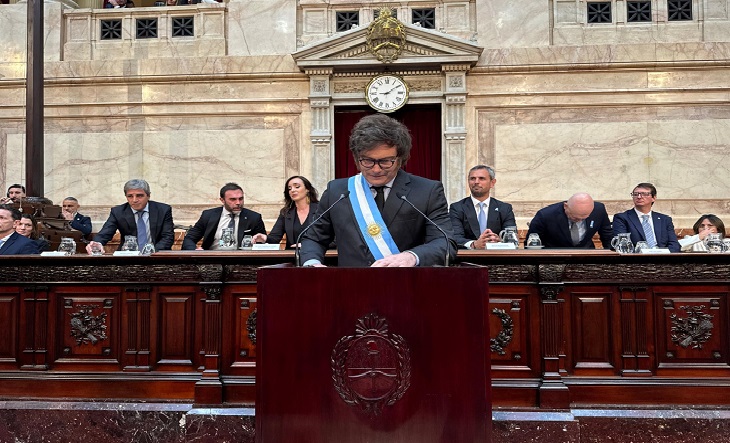
El Senado convirtió en ley este jueves la segunda versión del régimen de Inocencia Fiscal, con 44 votos a favor y 23 en contra. La iniciativa impulsada por el Ejecutivo contó con el respaldo de La Libertad Avanza, el PRO, la UCR y distintos bloques provinciales, mientras que el peronismo votó en contra. El proyecto modifica el Régimen Simplificado de Declaración Jurada del Impuesto a las Ganancias y busca facilitar la incorporación al circuito formal de ahorros que actualmente permanecen fuera del sistema financiero.
El ministro de Economía, Luis Caputo, señaló en reiteradas oportunidades que uno de los objetivos es que los ahorristas "saquen los dólares del colchón". La nueva norma reemplaza a la primera versión del régimen, sancionada apenas ocho meses atrás, y amplía el alcance del sistema simplificado.
Uno de los principales cambios es la eliminación de los topes actualmente vigentes vinculados con las diferencias que detecta ARCA. De esta manera, se amplía el alcance del régimen simplificado.
La segunda modificación redefine el concepto de "discrepancia significativa". Actualmente, si una fiscalización de ARCA determina una diferencia igual o superior al 15 por ciento respecto de lo declarado por el contribuyente, este pierde automáticamente los beneficios del régimen. El proyecto incorpora un nuevo límite y establece que, aun superando ese porcentaje, la presunción de exactitud se mantendrá siempre que la diferencia reclamada no exceda el equivalente al cinco por ciento del monto previsto por la Ley Penal Tributaria, es decir, alrededor de cinco millones de pesos.
El tercer cambio incorpora la posibilidad de corregir la declaración jurada sin perder los beneficios de la ley. Hasta ahora, cuando ARCA detectaba una discrepancia significativa, el contribuyente quedaba automáticamente excluido del régimen. Con la nueva propuesta, podrá presentar una declaración jurada rectificativa y cancelar la diferencia reclamada, junto con los intereses correspondientes, dentro de un plazo de hasta quince días hábiles desde la notificación. Si cumple con ese procedimiento, conservará los beneficios previstos por el régimen de Inocencia Fiscal.
La norma también contempla la exención de determinadas multas para quienes hayan regularizado previamente ajustes correspondientes al Impuesto a las Ganancias o al IVA y adhieran al régimen simplificado.